北国咨观点 | 生产性服务业系列研究之一——2030年冲刺100万亿!生产性服务业如何成为经济发展新引擎?
-

首页
-

2026-10-12
-

点击次数:
-
字号:大中小
-

2026年4月,全国服务业大会在京召开,首次将服务业提升到了“战略全局”的高度。2026年4月21日,国务院印发《关于推进服务业扩能提质的意见》(国发〔2026〕7号),提出了到2030年服务业总规模突破100万亿元的宏伟目标。
生产性服务业,区别于面向大众的传统消费服务业,却是服务业扩能提质的核心主题板块,是实体经济的“连接器”、产业升级的“助推器”,正式从幕后走到台前。本文立足生产性服务业发展客观规律,系统剖析国际经验教训,聚焦当前发展瓶颈短板,探索提出我国发展生产性服务业的可行路径。
一、战略跃迁:从“制造大国”到“双轮驱动”
长期以来,我国依靠完善的工业体系、规模化产能优势稳居全球第一制造大国,制造业成为我国经济高速增长的核心支柱。随着制造业向高端化、智能化、绿色化升级,其竞争力越来越不只取决于生产制造环节本身,而更多取决于研发设计、工业软件、检验检测、供应链管理、知识产权、专业咨询等生产性服务能力。
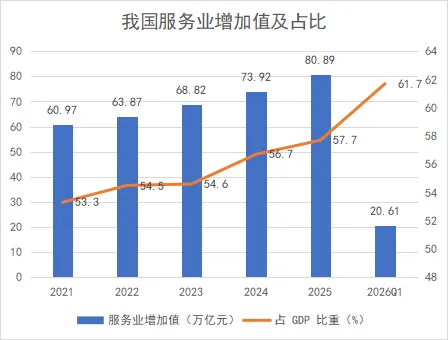
国家统计局数据显示,“十四五”期间,我国服务业增加值连续迈上60万亿元、70万亿元、80万亿元台阶,稳增长作用持续增强,有力推动我国经济向高级形态演进。到2026年第一季度,我国服务业增加值达到20.61万亿元,占GDP比重首破60%大关,升至61.7%。其中,生产性服务业占服务业比重超50%,成为引领经济增长的重中之重。
图片来源:根据公开资料整理,北国咨绘制
图1 近年我国服务业增加值及占比
可见,我国经济发展正逐步从制造大国步入制造强国、服务强国双轮驱动、协同发力的新阶段,加快推动生产性服务业发展,已经不再是可有可无的“选答题”,而是抢占风口、把握机遇的“必答题”。
二、四大痛点:供需错配、融合不足、区域失衡、保障缺失
尽管我国生产性服务业发展势头向好、成效日益凸显,但对标建设现代化产业体系的时代要求、国际先进水平和实体经济转型升级的迫切需要,我国生产性服务业仍存在明显短板弱项,高端供应不足、两业融合不深、空间结构不均衡、要素保障不力等深层次矛盾突出。
高端供给存在明显短板,与产业升级需求的适配性不强。从体量上看我国生产性服务业规模位居世界前列,但“低端内卷、高端缺位”的供需结构性矛盾突出。比如在基础物流、常规设备维护等传统生产性服务领域,服务同质化严重,且普遍存在数字化、智能化、标准化水平不高的问题,服务质效与国际先进水平存在较大差距;而在满足核心研发设计、精密检验检测、高端供应链管理、国际专业咨询等高附加值、定制化服务的需求方面,本土供给能力依然薄弱,80%以上仍依赖进口,难以满足我国高端制造业和战略性新兴产业升级发展需求。
专业化分工仍不充分,两业融合深度有待提升。与发达经济体相比,我国部分生产性服务仍较多内嵌于制造企业内部,专业服务市场化、社会化程度有待提高。一方面,部分大型企业习惯于“大而全”的内部服务体系,研发、检测、物流、信息技术等专业服务能力尚未充分向社会释放;另一方面,大量中小制造企业对高水平研发设计、数字化转型、供应链管理等服务存在需求,却面临服务机构“不懂产业”、服务成本偏高、供需匹配效率不高等问题,也成为当前生产性服务业快速发展的重要制约。
区域发展失衡问题凸显,全国统一大市场建设仍有堵点。我国服务业区域之间差距长期存在,京津冀、长三角、粤港澳大湾区三大城市群的生产性服务业增加值占全国比重近50%,高端服务供给能力显著集聚。全国统一大市场建设中的资质壁垒与地方保护难以根除,如在检验检测领域,多地存在CMA资质“省内有效、跨省不认”,同一产品在不同省份重复检测、重复收费等情况;法律服务、会计审计等高端服务领域,多地存在对外地业务增设准入门槛、高端服务下沉受阻等现象。
关键要素配置效率不高,制约生产性服务业能力跃升。生产性服务业对人才、数据、资本和专业平台等高端要素依赖较强,但当前要素供给与产业需求之间仍存在明显错配。人才方面,技术型、产业型与服务型能力相互割裂,复合型专业人才不足,难以支撑高端定制化服务;数据方面,跨主体、跨行业数据获取和流通仍不顺畅,数据资源难以有效转化为服务能力;资本方面,轻资产、知识密集型企业缺少可抵押资产,传统融资方式难以覆盖研发投入和长期能力建设;平台方面,公共技术、检测认证、技术转移等资源较为分散,共享开放和协同服务能力不足。
三、他山之石:从发达国家我们可以学到什么?
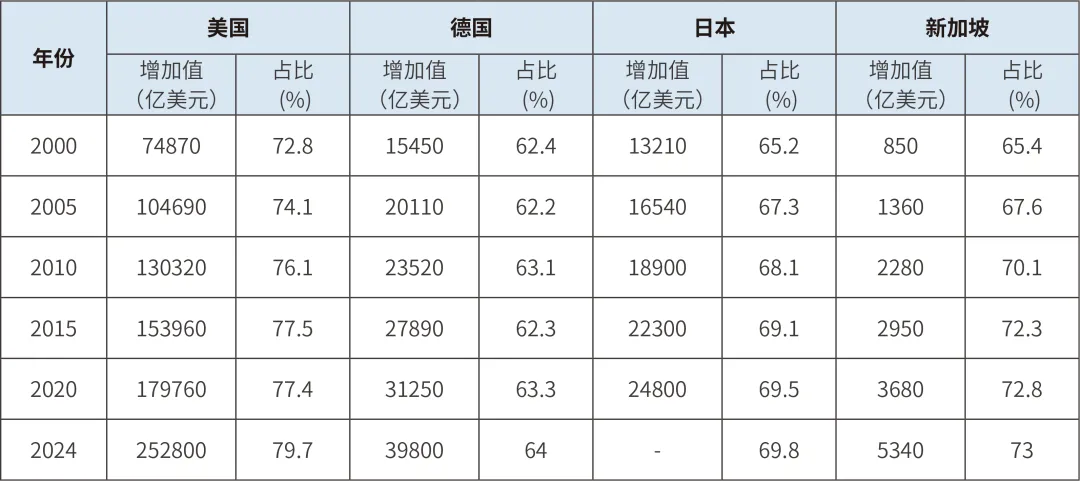
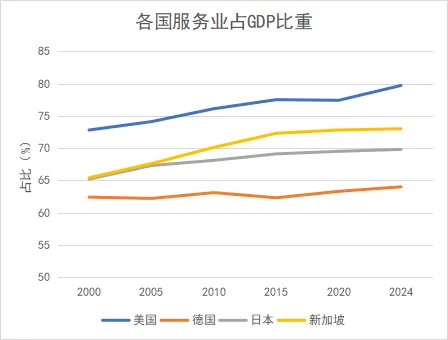
随着全球科技创新和产业变革深入推进,生产性服务业已成为发达国家增长最快的经济领域之一。正如黄奇帆先生所言,当一个国家进入后工业化阶段,生产性服务业往往是经济增长中最活跃、最具潜力的板块。从图表可直观发现,各国服务业占比总体呈上升趋势,但受产业基础、发展阶段和经济结构差异影响,不同国家增长幅度和演进节奏存在一定分化。
表1 美、德、日、新四国服务业增加值及占比
表格信息来源:北国咨根据公开信息整理
图片来源:根据公开资料整理,北国咨绘制
图2 各国服务业占GDP比重
纵观全球产业强国发展历程,各国虽产业禀赋不同、根植于不同经济土壤,却共同验证了生产性服务业发展对提升经济核心竞争力的关键作用。美国、德国、日本、新加坡等国家生产性服务业实践及经验,可以为我国生产性服务业的进一步发展提供参照。
美国:创新驱动、强化科创服务生态
针对我国高端研发设计、精密检验检测、国际专业咨询依赖进口的短板,美国给出了一个答案——高端服务不是政策“补”出来的,而是从创新生态里“长”出来的。
美国依托全球领先的科技创新能力,围绕技术研发、成果转化和产业化需求,持续培育研发设计、技术转移、知识产权、科技金融、专业咨询等高端生产性服务,形成科技创新与专业服务相互促进的发展模式。
特别是在信息技术、生物医药、航空航天等高技术领域,美国形成了由高校和科研机构提供技术源头、专业服务机构推动成果转化、风险投资和科技金融支持商业化、龙头企业牵引市场应用的创新生态。不同主体围绕技术研发、知识产权、融资、市场拓展等环节推行专业化分工,既降低了科技成果产业化成本,也提高了创新资源配置效率,推动生产性服务业与高新技术产业协同演进。
德国:两业融合,深化制造与服务共生范式
针对我国专业服务内嵌于企业、中小企业“有需求却找不到服务”的痛点,德国的经验是以“链主”为锚、以集群为载体,让制造场景成为服务创新的试验场。
德国依托坚实的高端制造业根基,坚持实业为本的发展理念,走出一条“制造筑基、集群赋能、产服共生”的特色发展路径,实现生产性服务业与制造业共生提质升级。
德国在汽车、电子、机械等优势高端制造产业,精准布局配套生产性服务业,形成专业化产业服务集群。比如在汽车领域围绕龙头企业集聚研发设计、物流配送、汽车金融、售后运维等全链条服务;电子领域依托行业龙头,深耕半导体研发、产品检测认证、供应链管理等配套服务。集群内企业通过共建服务平台、组建战略联盟,实现资源整合、信息共享,最大化释放产业协同效应。
日本:错位分工、服务跟着产业走
针对我国高端服务过度集聚于三大城市群、区域失衡的痛点,日本的思路不是把服务平摊到每个地区,而是让服务片区与产业带咬合、错位分工。
2006年,日本发布《新经济成长战略》,提出以服务业与制造业双轮驱动实现经济可持续发展的新路径。依托专业化错位分工需求,采取大型财团带动中小企业的发展模式,推动生产性服务业差异化、规模化、集聚化发展,以京滨、中京、阪神三大工业带为基础,形成三大服务片区。其中,京滨工业带主打总部商务、科创研发与国际高端服务;中京工业带紧扣汽车、装备制造,深耕全链条配套服务;阪神工业带依托临港区位,做强商贸流通、海事物流与专精技术服务,三大片区形成错位分工、差异化发展格局。
新加坡:制度开放、聚拢全球资源要素
针对我国高端人才短缺、数据流通不畅、资本支持不足等要素保障短板,新加坡的经验表明:要素的短缺,最终要靠制度来补。
新加坡国土面积小、要素禀赋有限,却能长期位居全球生产性服务业竞争力前列,靠的不是要素“多投入”,而是制度开放的“高配置”。以执业资格互认和全球人才引进政策破解“人才荒”,吸引国际专业机构和高端人才落地;以总部经济激励和金融开放政策聚拢“资本流”,吸引跨国企业将财资管理、跨境金融等高端服务环节集中布局;以高标准经贸规则和数据跨境流动试点打通“规则墙”,降低专业服务国际化交付的制度成本。以上的开放制度,都助力新加坡打造成为世界级国际化生产性服务枢纽。
四、未来展望:风口之下,如何冲刺百万亿目标?
面向服务业迈向百万亿规模的新阶段,生产性服务业发展的重点应由规模扩张进一步转向质量提升和能力跃升。应充分借鉴发达国家经验,立足我国实体经济需求,强化高端供给,深化两业融合,优化服务资源配置,提升关键要素支撑能力,多措并举形成专业化、高端化、协同化的发展格局。
(一)强化高端供给,推动生产性服务业向专业化和价值链高端跃升
针对高端服务供给不足,应推动生产性服务业发展重点由规模扩张转向能力提升。围绕先进制造业和战略性新兴产业需求,重点提升研发设计、工业软件、检验检测认证、知识产权、科技金融、现代供应链等知识技术密集型服务能力,加快培育具有行业影响力的专业服务机构和平台型企业。强化人工智能、大数据等新技术对专业服务的赋能,推动服务产品由通用化、低附加值向专业化、定制化、综合解决方案升级,以更高水平专业服务支撑制造业向价值链高端攀升。
(二)强化需求牵引,推动两业融合由外围配套向深度嵌入转变
针对生产性服务业与制造业融合不深的发展特点,应加快推动生产性服务深度嵌入技术创新、生产制造和市场拓展全过程。围绕企业研发创新、数字化转型、质量提升、供应链优化等现实需求,引导专业服务机构深入制造场景,开发面向细分行业的专业化解决方案;支持制造企业开放研发、检测、物流、信息技术等专业服务能力,推动内部服务资源市场化、社会化。通过需求牵引和专业分工深化,形成制造业升级创造服务需求、生产性服务业反向提升制造效率和价值创造能力的良性循环。
(三)优化空间组织,推动高端服务资源由区域集聚向网络化辐射转变
针对生产性服务业空间结构不均衡,不宜简单追求地域上的均衡分布,而应着力提高高端专业服务的跨区域配置能力。发挥北京、上海、深圳等中心城市和重点城市群在研发设计、专业咨询、科技金融、知识产权等领域的集聚优势,强化其高端服务枢纽功能;依托数字化平台、跨区域服务网络和产业协作机制,加强对制造业集聚地区的专业服务输出。同时推进标准衔接、资质互认、数据流通和跨区域协同,降低专业服务跨区域配置成本,逐步形成“高端服务集聚、专业能力辐射、区域需求共享”的网络化发展格局。
(四)创新要素配置机制,推动关键资源由分散供给向协同赋能转变
针对人才、数据、资本和专业平台等要素支撑不足,政策重点应由单纯增加要素投入转向提高要素配置效率和转化能力。围绕产业实际需求培养兼具技术、产业和服务能力的复合型人才,完善行业数据开放、授权使用和合规流通机制,探索更加适应轻资产、知识密集型企业特点的融资和价值评价方式。进一步推动重大科研设施、公共技术平台、检验检测和技术转移平台开放共享,促进人才、数据、资本、技术等要素围绕具体产业场景协同配置,把要素资源优势真正转化为专业服务能力和产业竞争优势。
100万亿不是终点,而是我国经济从“制造强”到“服务强”的起点。生产性服务业,从来不是配角,而是大国竞争的核心赛道。长远来看,唯有持续推动生产性服务业向专业化、融合化、集聚化、国际化、数字化升级,方能稳步抢占未来大国竞争的主动权,真正实现“双轮驱动”的战略跃迁。
作者介绍
侯佳祺
中级经济师
长期深耕于区域经济、产业经济及生产性服务业等前沿领域,深度参与多项北京市级重大课题,主导开展区域两业融合、生产性服务业规划、重大项目谋划、科技服务类国央企战略规划等咨询工作。
编辑:张 华
审核:孙 磊